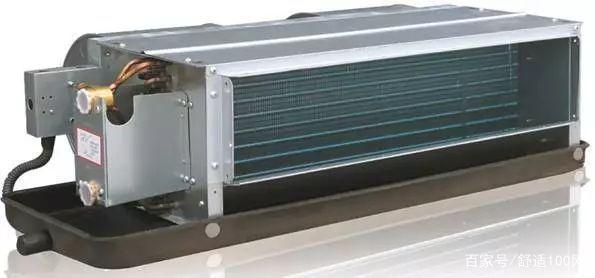
营收虚胖、信披掺水 “美的代工厂”德业股份是否够格IPO?
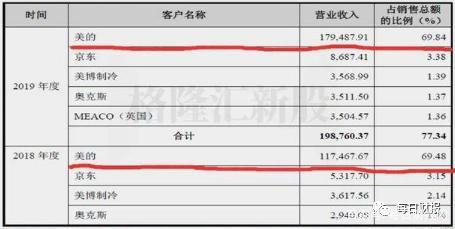
一家名为德业股份的企业正在冲刺IPO,因其与家电巨头美的集团的深度绑定关系,被市场戏称为“美的代工厂”。在亮眼的营收数据背后,关于其營收“虚胖”、信息披露“掺水”的质疑声不绝于耳。这家以热交换器为核心产品的企业,究竟是否具备登陆资本市场的资格?\n\n深度依赖单一大客户,营收“虚胖”之嫌\n\n招股书显示,德业股份的主要产品包括热交换器、逆变器等,其中热交换器业务占据了营收的大头。而这一业务的核心客户,正是美的集团。报告期内,德业股份对美的集团的销售占比一度超过70%,呈现出极度依赖单一大客户的“共生”格局。\n\n这种依附关系直接导致了其营收结构的脆弱性。尽管营收规模逐年增长,但这种增长高度依赖于美的的订单倾斜。市场分析人士指出,一旦美的集团调整供应商策略、削减采购份额或自建生产线,德业股份的业绩将遭到重创。这种缺乏独立市场竞争力的“虚胖”营收,难以让投资者对其持续盈利能力抱有信心。\n\n信披掺水:诸多疑点待解\n\n除了客户集中度风险,德业股份的信息披露也引发了监管与投资者的多方质疑。\n\n其一,毛利率异于同行。在热交换器领域,德业股份的毛利率水平与同行业可比公司存在显著差异,且波动趋势不尽合理。监管层在反馈意见中就曾要求公司解释毛利率高于同行且未随原材料价格波动而明显调整的原因,直指是否存在利益输送或财务粉饰。\n\n其二,关联交易迷雾。作为美的集团的“影子”供应商,德业股份与美的之间的关联交易定价是否公允、是否有失独立商业原则,一直是审核问询的重点。市场担忧,这种剪不断理还乱的关系网,可能隐含着利益调节的空间。\n\n其三,募投项目合理性存疑。公司宣称将募集资金用于扩大热交换器产能、研发中心建设等,但面对现有产能利用率不稳和下游需求波动,募投项目新增产能的消化能力令人担忧,有借上市“圈钱”之嫌。\n\n热交换器行业临变,成长性何在?\n\n德业股份所属的热交换器行业,技术壁垒相对有限,竞争已呈红海态势。随着家电市场进入存量博弈,美的等整机厂自身增长乏力,对上游零部件的降本压力势必层层传导。行业内其他竞品企业也在积极拓展多元客户,摆脱“单一依赖”已成市场共识。\n\n反观德业股份,热交换器业务前景难言乐观:一是原材料铜、铝等价格波动剧烈,成本控制压力大;二是产品同质化严重,议价能力缺失;三是过度捆绑美的,在开辟新客户方面先天不足。在此背景下,仅凭热交换器想象空间极为有限。\n\n****\n\n不可否认,傍上“美的”这棵大树,让德业股份在报告中度过了一段舒适期。但如果过度攫取关联交易的养分,缺失独立行走的能力和勇气,
如若转载,请注明出处:http://www.bjincel.com/product/54.html
更新时间:2026-10-22 07:36:50